
La crisi energetica innescata dalla guerra contro l’Iran si traduce in petrolio più caro, inflazione, rialzo dei tassi e crescita più debole. A pagarne il prezzo sono soprattutto Europa e Italia, mentre le grandi compagnie energetiche accumulano nuovi extraprofitti.
Le ricadute economiche e sociali della crisi energetica scatenata dalla guerra all’Iran
La guerra scatenata da Trump e Netanyahu contro l’Iran il 28 febbraio scorso e poi proseguita dal presidente Usa dopo l’accordo di giugno, ha generato pesanti ricadute sul prezzo degli idrocarburi e, conseguentemente, sul ciclo economico dell’economia mondiale e dei paesi dipendenti dall’estero per le forniture energetiche[1].
La crisi energetica è riconducibile sia al danneggiamento di molti impianti di estrazione, raffinazione e stoccaggio dei paesi del Golfo Persico, sia al doppio blocco dello Stretto Hormuz, quello interno iraniano e quello esterno statunitense, strategico passaggio dal quale prima del 28 febbraio transitava circa il 20% del commercio mondiale sia di greggio che di Gas Naturale Liquefatto.
Una quota rilevante che è stata parzialmente rimpiazzata dall’aumento della produzione statunitense, ormai primo produttore mondiale di greggio con 13,8 milioni di barili al giorno a giugno, e con l’utilizzo delle riserve strategiche da parte di Washington e Pechino. Strategia che fino ad oggi è riuscita a calmierare il prezzo del Brent che, infatti, dopo l’accordo di giugno fino alla settimana scorsa si è mantenuto al di sotto della soglia dei 100 dollari al barile (grafico 1).
Grafico 1: quotazione del Brent in dollari fra metà settembre 2025 e metà settembre 2026.
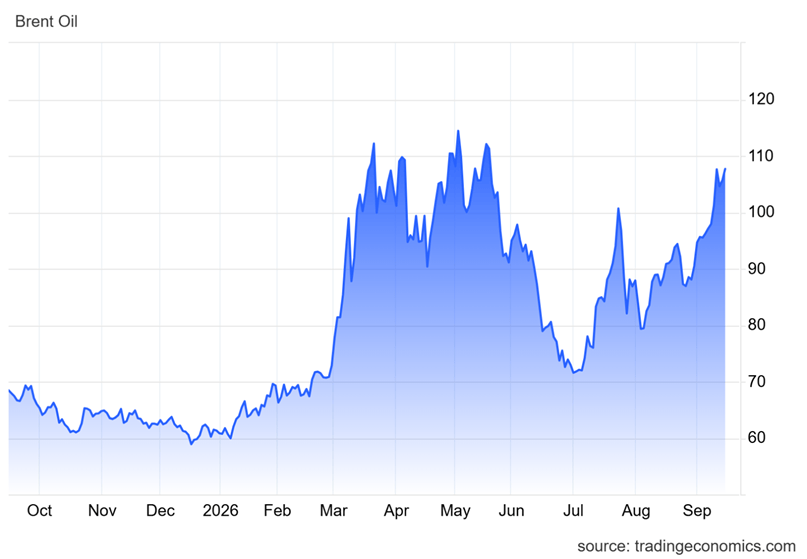
Negli ultimi giorni la quotazione del Brent ha subito una rapida impennata arrivando a toccare i 109 dollari il barile e i 103 dollari il Wti a causa del rinvio dei colloqui fra Iran e Oman sul transito nello Stretto di Hormuz e il danneggiamento dell’oleodotto saudita Est-Ovest che collega i giacimenti del Golfo Persico con il porto di Yambu sul mar Rosso evitando il transito dallo stretto in questione. Si tratta di un’infrastruttura strategica che ha una capacità di trasporto fino a 7 milioni di barili al giorno e che fino alla scorsa settimana ha registrato un transito medio di 4-5 milioni di barili al giorno, corrispondenti a circa il 4-5% del commercio mondiale e che dal 12 settembre, con la sua chiusura temporanea, hanno iniziato a mancare alla già carente offerta mondiale.
Altro fattore che sta creando incertezza alla navigazione regionale e al commercio di petrolio è la conquista da parte degli Houthi yemeniti (Ansarallah) della sponda orientale dello stretto di Bab el- Mandeb, la porta di accesso al mar Rosso e al canale di Suez dalla quale transitano le petroliere per l’Europa.
Il mercato mondiale del petrolio sta dunque soffrendo di una crisi da offerta, alla quale dobbiamo aggiungere per parte europea la poco lungimirante decisione strategica delle sanzioni alla Russia, riguardanti in primis il settore energetico compresi i prodotti di raffinazione, come arma per la risoluzione della guerra in Ucraina. Strategia che a quattro e mezzo dalla sua attivazione e nonostante i 21 pacchetti sanzionatori adottati ha prodotto scarsi risultati sull’economia russa, innescando invece una grave crisi industriale nelle principali manifatture europee, spinto in recessione l’economia della Germania nel biennio 2023-24 (-0,9% e -0,5%) e ridimensionato ad un livello poco sopra la stagnazione la crescita dell’Eurozona[2].
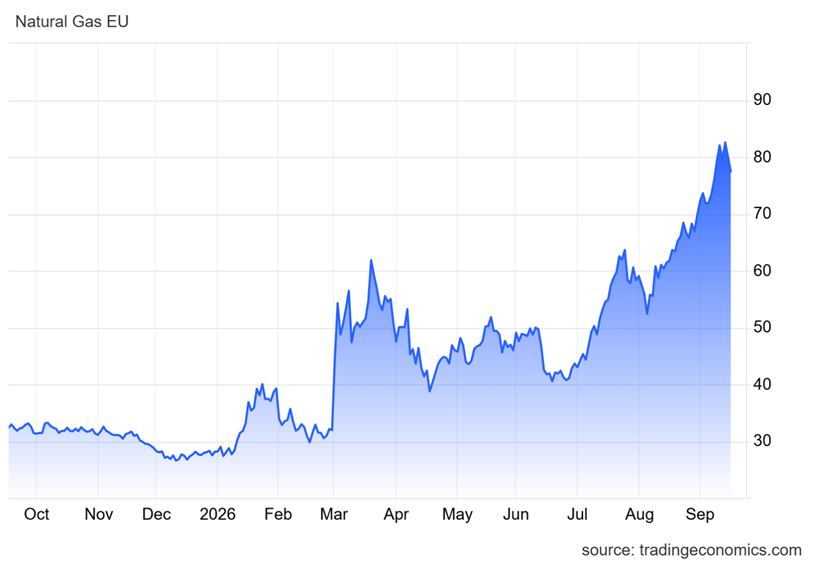
Gli effetti prodotti da questa gamma di fattori di destabilizzazione del mercato energetico mondiale si sono riflessi in un sensibile aumento delle quotazioni del Brent e del gas naturale, le cui quotazioni fino al 28 febbraio scorso viaggiavano rispettivamente al di sotto dei 70 dollari al barile (grafico 1) e ai 40 euro al MegaWatt/ora (grafico 2), determinando un rallentamento dell’economia mondiale e delle economie dei paesi legati all’import energetico.
Infatti, le previsioni del Fondo Monetario Internazionale (Fmi) a riguardo dell’economia mondiale per l’anno in corso, da una crescita del 3,3% di gennaio sono state riviste al ribasso al 3,1% ad aprile e al 3,0% a luglio, con la ragionevole attesa per il World Economic Outlook di ottobre di una ulteriore riduzione alla luce dei recenti sviluppi sopra citati.
Analogamente, per quanto concerne l’Eurozona, l’area che maggiormente sta subendo gli effetti della crisi energetica, da una crescita di 1,3% di gennaio, il Fmi ha abbassato le previsioni all’1,1% ad aprile e allo 0,9% a luglio. Mentre per quanto riguarda gli Stati Uniti, i protagonisti dell’escalation militare, le previsioni sono rimaste praticamente stabili: il Fmi ha infatti solo lievemente limato la previsione di +2,4% di gennaio, al 2,3% sia ad aprile, sia a luglio.
Le Big Oil statunitensi hanno invece conseguito importanti extraprofitti aumentando l’estrazione petrolifera e godendo dell’impennata delle quotazioni del greggio, non che di margini record nella raffinazione. Nel solo secondo trimestre 2026, gli utili della raffinazione della multinazionale Chevron hanno raggiunto il livello record di 4,9 miliardi dollari dai 737 milioni dello stesso periodo dell’anno precedente, mentre quelli di ExxonMobil addirittura 5,5 miliardi, al netto della perdita di inizio anno[3].
Situazione singolare appare, infine, quella della Russia, la destinataria delle sanzioni europee, la cui dinamica economica dal +0,8% di gennaio, viene invece rivista al rialzo all’1,1% sia ad aprile che a luglio, a seguito dell’aumento delle quotazioni degli idrocarburi dei quali è esportatrice netta. Pur tuttavia, riteniamo probabile un dato più basso nel prossimo Outlook di ottobre a causa dell’intensificazione della strategia ucraina degli attacchi agli impianti di raffinazione e stoccaggio degli idrocarburi russi implementata a partire da luglio scorso che ha causato significativi danneggiamenti, riducendo la capacità produttiva e, conseguentemente, l’export.
Grafico 2: quotazione del gas in MegaWatt/ora sul mercato Ttf di Amsterdam fra metà settembre 2025 e metà settembre 2026
Il caro energia non riguarda solo i prodotti alla pompa, diesel in primis, e le bollette di luce e gas ma avendo ricadute dirette su produzioni e trasporti finisce per riflettersi sull’indice generale dei prezzi al consumo.
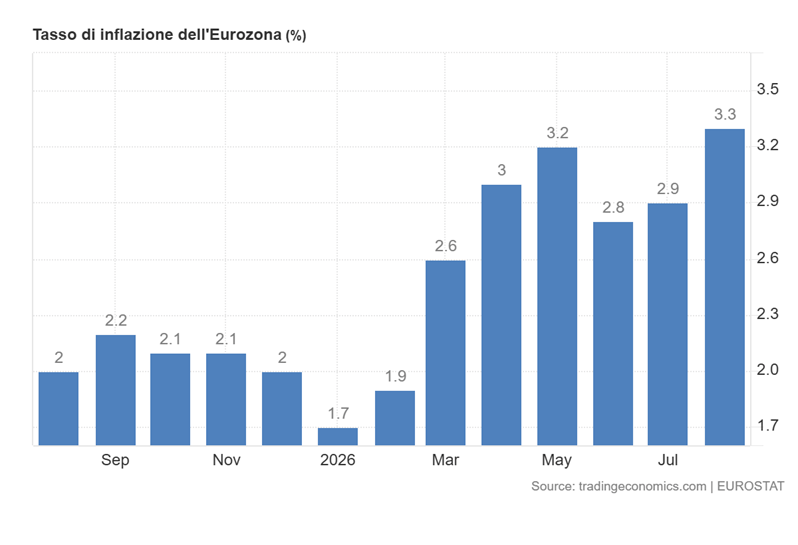
L’inflazione è stata, infatti rilevata nell’Eurozona in trend rialzista da marzo scorso fino al 3,3% di agosto, costringendo il Board della Bce ad una revisione al rialzo di 25 punti base del tasso di riferimento portandolo al 2,5% a partire dal 16 settembre (grafico 3).
Analoga la situazione degli Stati Uniti dove l’aumento dei prodotti energetici ha spinto al rialzo l’inflazione sopra al 3% da marzo scorso, con punta del 4,2% a maggio e una stabilizzazione al 3,4% a luglio e agosto. Aumenti che hanno costretto anche la Fed nella riunione del 16 settembre a deliberare, per la prima volta negli ultimi 3 anni, un rialzo del tasso di riferimento di 25 punti base innalzandolo al 4%.
Il costo più elevato del denaro si traduce in un aumento della spesa per gli interessi sul debito pubblico, in un aggravio delle rate dei mutui a tasso variabile e dei prestiti alle imprese, fattori che determinano un maggior onere per la finanza pubblica e una riduzione della domanda aggregata interna (consumi più investimenti produttivi) e, conseguentemente, riduzione della competitività delle produzioni industriali sui mercati internazionali e un rallentamento della già asfittica economia dell’Eurozona.
Grafico 3: andamento del tasso di inflazione medio mensile dell’Eurozona fra agosto 2025 e agosto 20216. Fonte: Eurostat
Trump che, non riesce a trovare vie d’uscita percorribili senza perdere la faccia dalla guerra scatenata all’Iran con drastico aggravio della situazione con la chiusura dello Stretto di Hormuz, continua a ripetere dichiarazioni estemporanee come quella del 2 settembre “Ora che è sotto il nostro controllo, dobbiamo cambiare il nome dello Stretto di Hormuz in Stretto di Trump?”[4] o quella rilasciata durante il suo recente viaggio a Dublino quando ha ottimisticamente affermato, passando tuttavia al tempo futuro, che “Andrà tutto bene. La guerra finirà molto presto” e “i prezzi del petrolio crolleranno appena la guerra finirà”[5]. Senza indicare quale tipo di accordo intende raggiungere con l’Iran, la cui leadership in risposta alle dichiarazioni di Trump ha presentato agli statunitensi una proposta in sette punti per la riapertura dello Stretto in questione[6]. Dichiarazioni quelle regolarmente ripetute da Trump negli ultimi mesi alle quali sono rimasti in pochi a credere anche negli Stati Uniti, come dimostra il consenso sul suo operato in drastica flessione, lasciando presagire poco di buono in vista delle elezioni di midterm di novembre.
Conclusioni
Stiamo attraversando una fase di marcata instabilità geopolitica con crescenti tensioni internazionali e vari fronti di guerra aperti: dall’Ucraina al Libano e dallo Yemen al Golfo Persico che stanno creando gravi ripercussioni a livello economico sia globale che regionale, per quanto riguarda i due scacchieri coinvolti, e a livello di singoli paesi per quelli dipendenti dall’import energetico. Quelli europei in primis seguiti da quelli asiatici, come Corea del Sud e Giappone[7], ma anche Pakistan, Vietnam e Indonesia, solo per citarne i più esposti[8].
Alla luce dei rialzi delle quotazioni di Brent e gas dell’ultima settimana, in assenza di prospettive di risoluzione della crisi di Hormuz per via diplomatica come lasciano intendere le dichiarazioni rivolte al futuro dello stesso Trump, il trend dell’economia mondiale e dei paesi sopracitati non potrà che aggravarsi.
I leader politici dell’Unione Europea e dei suoi paesi membri, non solo non hanno assunto alcuna posizione significativa che potesse spingere gli Stati Uniti alla cessazione delle ostilità, ma sembra quasi che la questione non li riguardi visto il loro incomprensibile silenzio di sudditanza.
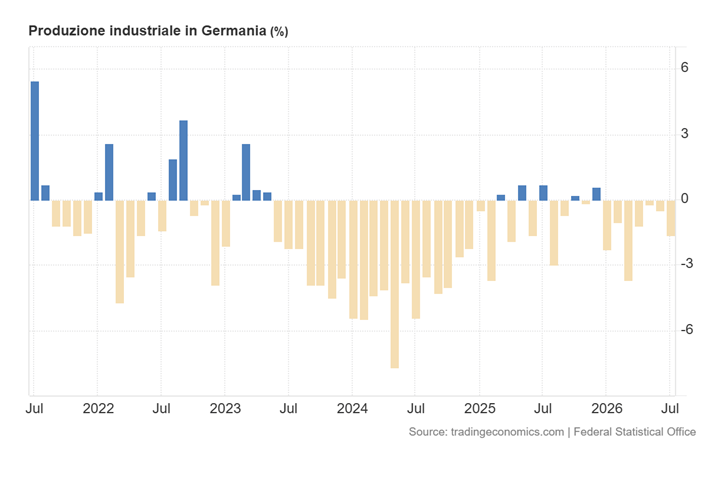
L’economia dell’Eurozona probabilmente chiuderà l’anno in corso con una crescita appena al di sopra della soglia di stagnazione, accompagnata da quella italiana, mentre la crisi industriale continuerà a mordere soprattutto in Germania (grafico 4), ormai ex locomotiva europea nella quale il settore strategico dell’automotive è ormai in crisi strutturale praticamente irreversibile.
Grafico 4: variazione percentuale tendenziale mensile della produzione industriale della Rft
L’unica certezza che abbiamo è che l’economia e il bilancio pubblico italiano subiranno significative ripercussioni negative e che l’aumento dell’inflazione causato dal caro energetico andrà ad incidere ancora una volta sulle fasce sociali più deboli, le quali subiranno un’ulteriore perdita di potere d’acquisto di salari, stipendi e pensioni, in aggiunta a quella del 7,5% fra inizio 2021 e inizio 2025[9], e un appesantimento delle rate dei mutui per chi ha comprato casa.
In conclusione, Trump scatena una guerra scellerata all’Iran, probabilmente trascinato da Netanyahu, senza raggiungere alcun obiettivo e senza valutarne le conseguenze, trascina avanti la guerra alla giornata senza percorribili strategie d’uscita, scatena una pesante crisi energetica mondiale che alimenta la fiammata inflazionistica, vengono rialzati i tassi di riferimento dalle Banche centrali, l’economia rallenta, le Big Oil realizzano mega extraprofitti e il conto lo paghiamo noi come Unione Europea, come sistema paese Italia e come classe lavoratrice, il tutto nel complice silenzio dei nostri leader politici, nazionali e comunitari.
Intanto, i pannicelli caldi del governo Meloni riguardanti il taglio delle accise sul diesel sono costati alle casse statali ad oggi oltre 2,5 miliardi di euro senza ottenere alcun beneficio sostanziale a livello economico e sociale. Sicuramente avrebbe avuto maggior efficacia apporre un tetto al prezzo dei carburanti alla pompa, sul quale stanno speculando le compagnie energetiche, e tassare i lauti extraprofitti conseguiti delle stesse. Ma questo avrebbe comportato andare a limitare i facili e cospicui profitti delle grandi corporazioni del settore energetico realizzati grazie all’agevole situazione oligopolistica, e ciò non è certo nelle corde di questo governo che sino ad oggi ha brillato per sudditanza verso i poteri forti e incapacità nell’affrontare i dossier fondamentali riguardanti la società e l’economia, a partire dalla drammatica crisi del polo siderurgico di Taranto, ormai abbandonato al suo destino.
Un copione ahinoi non, di certo, inedito.
Andrea Vento
16 settembre 2026
Gruppo Insegnanti di Geografia Autorganizzati
NOTE
[1] Saggio “Economia di guerra oggi. Parte XXVII, L’economia globale all’ombra della guerra” di Andrea Vento.
[2] Saggio “Economia di guerra oggi. Parte XXX. 2023-24: i riflessi della crisi economica e industriale tedesca sullo spazio geoeconomico comunitario” di Andrea Vento.
[3] https://ilmanifesto.it/megaprofitti-di-big-oil-ora-anche-trump-vuole-qualcosa-indietro
[4] https://www.cdt.ch/news/mondo/trump-abbiamo-il-controllo-dello-stretto-di-hormuz-e-leconomia-iraniana-e-al-collasso-438138
[5] https://www.borsaitaliana.it/borsa/notizie/radiocor/prima-pagina/dettaglio/iran-trump-a-hormuz-andra–tutto-per-verso-giusto-la-guerra-finira–presto-
[6] https://www.rainews.it/maratona/2026/09/slittano-ad-ottobre-i-colloqui-israele-libano-a-roma-houthi-petrolio-golfo-libano-israele-iran-arabia-saudita-
https://www.vietnam.vn/it/iran-chuyen-my-danh-sach-7-dieu-kien-de-mo-lai-eo-bien-hormuz
[7] https://www.ispionline.it/it/pubblicazione/gli-effetti-della-crisi-di-hormuz-del-2026-su-corea-del-sud-e-giappone-vulnerabilita-impatto-e-misure-di-mitigazione-239874
[8] https://www.osservatoreromano.va/it/news/2026-03/quo-065/pesanti-ripercussioni-sul-continente-asiatico.html
[9] https://www.ildiariodellavoro.it/lavoro-ocse-in-italia-maggiore-calo-dei-salari-reali-tra-le-principali-economie-a-inizio-2025-inferiori-del-75-rispetto-al-2021/
SEGUI LA PAGINA FACEBOOK
SEGUI IL CANALE WHATSAPP
SEGUI IL CANALE TELEGRAM
Copyleft © Tutto il materiale è liberamente riproducibile ed è richiesta soltanto la menzione della fonte e del link originale.
 World Politics Blog

