
Più che dall’innovazione tecnologica, il loro futuro dipende dalla capacità di conquistare la fiducia di consumatori, imprese e regolatori.
Articolo pubblicato su startupbusiness.it
Le stablecoin promettono di rivoluzionare i pagamenti internazionali, consentendo trasferimenti transfrontalieri in pochi secondi anziché in giorni e a costi nettamente inferiori rispetto ai circuiti tradizionali.
Possono inoltre essere scambiate in qualsiasi momento, 24 ore su 24 e sette giorni su sette, senza dover attendere l’apertura delle banche o la riattivazione dei sistemi di regolamento dopo il fine settimana.
Eppure, dopo anni di sviluppo e investimenti, le stablecoin sono ancora lontane dall’affermarsi come strumento di pagamento di uso comune.
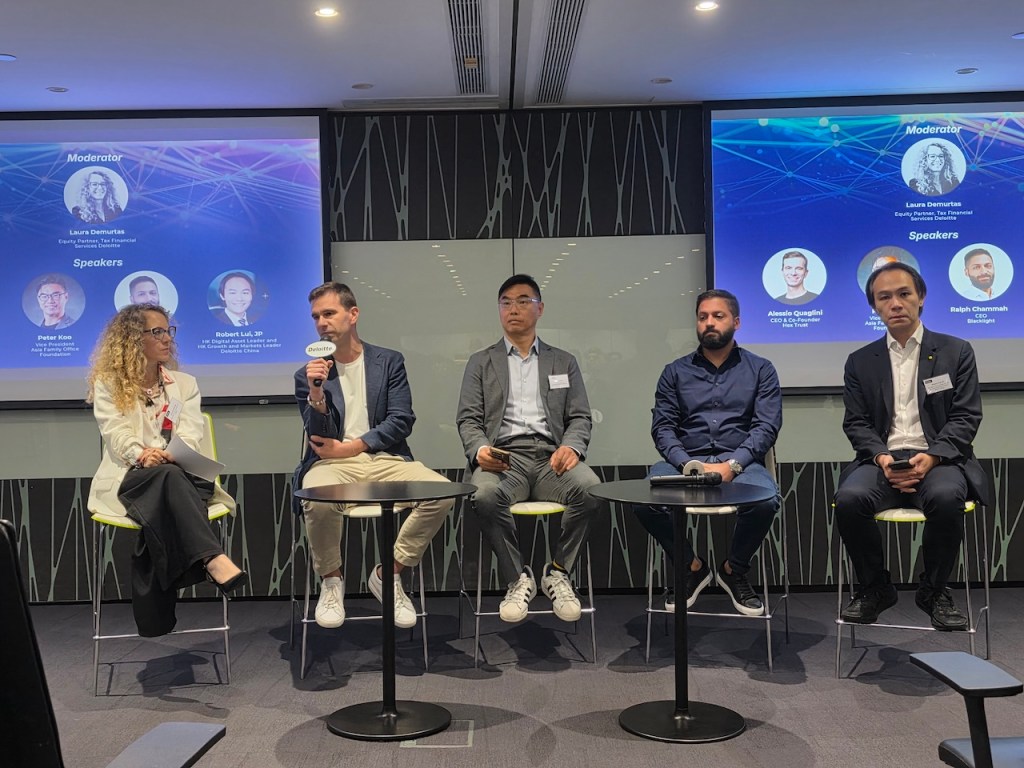
Persino a Hong Kong, durante un evento organizzato da Deloitte e dalla Camera di Commercio Italiana dedicato ai pagamenti transfrontalieri e agli asset digitali, solo pochissimi partecipanti hanno dichiarato di utilizzarle effettivamente nelle proprie attività.
Il divario tra le potenzialità della tecnologia e il suo utilizzo concreto rimane significativo. A rallentarne la diffusione continuano a essere una serie di ostacoli pratici, normativi e organizzativi che rendono ancora difficile un’adozione su larga scala.
Per Alessio Quaglini, amministratore delegato e cofondatore di Hex Trust, il futuro delle stablecoin non dipende tanto dalla loro diffusione tra i consumatori quanto dal ruolo che potranno svolgere nell’infrastruttura finanziaria.
Secondo Quaglini, queste valute digitali potrebbero diventare parte integrante dei sistemi bancari pur rimanendo largamente invisibili agli utenti. È invece meno probabile che si affermino come strumento di pagamento di uso quotidiano per il grande pubblico, frenate dai timori legati alla privacy e dalla complessità tecnologica che ancora ne limita l’utilizzo.
Le blockchain pubbliche, infatti, possono rendere accessibili numerose informazioni sulle transazioni, mentre l’utilizzo delle stablecoin richiede spesso competenze e strumenti poco familiari alla maggior parte degli utenti.
“Le persone vogliono proteggere la propria privacy. Non vogliono che tutto il mondo sappia esattamente cosa stanno facendo”, ha detto Quaglini.
A complicare ulteriormente il quadro c’è la concorrenza di altri sistemi di pagamento che, in molti mercati, già consentono trasferimenti rapidi e a basso costo tramite reti di pagamento istantaneo, app bancarie e servizi fintech. Per molti utenti, quindi, i vantaggi delle stablecoin non sono ancora sufficientemente evidenti da giustificarne l’adozione.
Un ecosistema ancora troppo frammentato
L’interoperabilità è emersa come uno dei principali ostacoli alla diffusione delle stablecoin. Secondo Peter Koo, vicepresidente della Asia Family Office Foundation, la difficoltà dei diversi sistemi di dialogare efficacemente tra loro continua a rappresentare un freno significativo.
Koo cita, per esempio, i token digitali emessi dalle banche che possono essere riscattati solo presso l’istituto che li ha creati, oppure reti di pagamento che operano nello stesso mercato ma non sono in grado di interagire tra loro.
Un token emesso da una banca può funzionare all’interno del suo ecosistema, ma perdere gran parte della propria utilità al di fuori di esso. Allo stesso modo, i wallet per criptovalute rimangono spesso separati dai conti bancari tradizionali, costringendo gli utenti a muoversi tra infrastrutture finanziarie parallele.
Il risultato è un ecosistema frammentato che fatica ancora a funzionare come una rete integrata. «Perché non riusciamo a mettere insieme tutte queste piattaforme e farle dialogare davvero?» si chiede Koo.
Gli utenti devono ancora districarsi tra wallet, piattaforme bancarie, fornitori di servizi e normative diverse, anziché beneficiare di un’esperienza di pagamento semplice e integrata.
Sebbene gli asset digitali siano nati per semplificare i pagamenti e ridurne i costi, molti utenti si trovano ancora a fare i conti con procedure complesse prima di poterne apprezzare i benefici.
Il problema, tuttavia, non riguarda soltanto il settore privato. Paesi diversi adottano approcci normativi differenti, mentre molte banche centrali continuano a concentrarsi sui propri progetti di valuta digitale.
Costruire sistemi interoperabili a livello internazionale richiede quindi non solo integrazione tecnologica, ma anche un coordinamento normativo tra governi e istituzioni che spesso perseguono obiettivi diversi.
Chi comanda davvero nell’universo delle stablecoin?
Anche il tema della governance solleva interrogativi sulla solidità e sull’affidabilità dell’ecosistema. Secondo Quaglini, il mercato delle stablecoin continua a dipendere in larga misura dalle decisioni di un ristretto gruppo di figure di riferimento del settore, più che da regole chiare e da meccanismi di governance consolidati e ampiamente riconosciuti.
Quaglini cita il caso dell’attacco informatico ai danni di Binance, dopo il quale miliardi di dollari in asset digitali sarebbero stati congelati in seguito all’intervento diretto del fondatore dell’exchange, Changpeng Zhao, noto come CZ, che si sarebbe rivolto personalmente al CEO di Tether Paolo Ardoino e al cofondatore di Circle Jeremy Allaire per chiedere aiuto.
«Queste persone non fanno parte delle autorità di vigilanza, né sono funzionari pubblici. Sono imprenditori di straordinario successo, ma nessuna istituzione pubblica ha mai attribuito loro formalmente questo tipo di potere», osserva Quaglini.
Se da un lato interventi di questo genere possono contribuire a limitare i danni in situazioni di emergenza, dall’altro sollevano interrogativi su chi detenga realmente il potere decisionale all’interno dell’ecosistema degli asset digitali.
Nella finanza tradizionale, clienti e investitori sanno che controversie, indagini per frode o blocchi degli asset avvengono all’interno di procedure disciplinate da leggi e autorità di vigilanza. Nel mondo delle stablecoin, invece, decisioni di grande rilevanza possono ancora dipendere dall’iniziativa di un numero ristretto di imprenditori e operatori privati.
La fiducia passa dalla conoscenza
«La tecnologia crea efficienza, ma è la governance a generare fiducia», ha affermato Koo, sottolineando come quest’ultima dipenda anche da un fattore meno evidente ma altrettanto decisivo: la conoscenza degli strumenti da parte degli utenti.
Per molti consumatori, le stablecoin restano infatti un concetto poco familiare. Se la notorietà degli asset digitali è cresciuta sensibilmente negli ultimi anni, molto meno diffusa è la comprensione del loro funzionamento: dai wallet alle modalità di esecuzione delle transazioni, fino ai rischi e ai meccanismi di tutela degli asset.
Secondo i relatori, una maggiore alfabetizzazione finanziaria e digitale resta una condizione indispensabile per favorire la diffusione delle stablecoin. Koo ha paragonato questa fase a quella vissuta in passato dall’intelligenza artificiale: molti conoscono la tecnologia o ne hanno sentito parlare, ma sono ancora relativamente pochi coloro che la utilizzano con sicurezza nelle applicazioni più avanzate o in contesti ad alto impatto.
Anche Robert Lui di Deloitte Cina ha evidenziato come la formazione sia fondamentale non solo per gli investitori retail, ma anche per le istituzioni. Prima di adottare nuovi strumenti e modificare pratiche finanziarie consolidate, ha spiegato, è necessario comprendere chiaramente quali problemi possano risolvere, quali vantaggi offrano e quali rischi comportino, indipendentemente dal grado di sofisticazione della tecnologia sottostante.
Sicurezza e fiducia nell’era dell’intelligenza artificiale
La sicurezza continua a rappresentare una delle principali sfide per il settore.
Pur essendo cresciuto fino a valere migliaia di miliardi di dollari, il mercato degli asset digitali resta uno dei principali bersagli da parte dei criminali informatici. I relatori hanno ricordato alcuni dei più noti attacchi informatici degli ultimi anni, avvertendo che l’intelligenza artificiale sta rendendo le minacce sempre più sofisticate e difficili da contrastare.
Ralph Chammah, amministratore delegato e cofondatore di Blacklight AI, ha sottolineato che la cybersecurity non è un traguardo raggiunto una volta per tutte attraverso una certificazione o un adempimento normativo, ma un processo continuo che richiede aggiornamento e vigilanza costanti.
Le organizzazioni devono adattarsi senza sosta all’evoluzione delle tecniche utilizzate dagli attaccanti. Secondo Chammah, gli attacchi basati sull’intelligenza artificiale e i deepfake sempre più credibili stanno già creando nuove difficoltà nelle procedure antiriciclaggio e nei processi di verifica dell’identità dei clienti.
Le conseguenze possono andare ben oltre le perdite economiche immediate. Una grave violazione della sicurezza può provocare interruzioni operative, controversie legali, maggiore attenzione da parte delle autorità di vigilanza e danni reputazionali significativi. Per le istituzioni che intendono sviluppare attività legate agli asset digitali, la cybersecurity non è quindi soltanto una questione tecnologica, ma una priorità strategica.
Come ha osservato Laura Demurtas di Deloitte, gli utenti devono poter contare su garanzie chiare riguardo alla protezione dei propri fondi e all’individuazione dei soggetti responsabili nel caso in cui qualcosa vada storto.
Perché stablecoin e tokenizzazione possono cambiare la finanza
Nonostante le criticità evidenziate, i relatori si sono mostrati tutt’altro che pessimisti sulle prospettive della tecnologia. Al contrario, hanno sostenuto che stablecoin e asset digitali potrebbero trasformare profondamente l’infrastruttura finanziaria proprio perché rispondono ad alcune inefficienze strutturali dei sistemi attuali.
I pagamenti transfrontalieri continuano infatti a essere lenti, costosi e frammentati. I trasferimenti tradizionali coinvolgono spesso numerosi intermediari, conversioni valutarie, limiti operativi legati agli orari bancari e tempi di regolamento che possono protrarsi per diversi giorni. Anche i costi risultano spesso elevati e poco trasparenti.
Le stablecoin propongono un approccio diverso. Le transazioni possono essere regolate quasi in tempo reale, senza interruzioni legate agli orari di apertura delle banche, e con costi potenzialmente molto inferiori.
Quaglini ha osservato che le commissioni possono ridursi da percentuali significative a pochi punti base. Inoltre, i trasferimenti possono avvenire in qualsiasi momento, inclusi fine settimana e giorni festivi.
Oltre ai pagamenti, diversi partecipanti hanno indicato nella tokenizzazione un’opportunità forse ancora più trasformativa delle stesse stablecoin. Azioni, obbligazioni, oro e altri asset possono essere rappresentati digitalmente sulla medesima infrastruttura blockchain e scambiati secondo standard comuni.
In prospettiva, questo potrebbe consentire trasferimenti internazionali di attività finanziarie con livelli di velocità ed efficienza difficilmente raggiungibili dai sistemi tradizionali.
Operazioni che oggi richiedono il coinvolgimento di molteplici intermediari, custodi e procedure amministrative potrebbero essere gestite all’interno di un’infrastruttura digitale unificata.
La tecnologia potrebbe inoltre contribuire a ridurre alcune delle inefficienze che caratterizzano la finanza internazionale. Oggi molti operatori dei pagamenti sono costretti a immobilizzare consistenti risorse in diverse giurisdizioni per garantire l’esecuzione dei trasferimenti. Un ecosistema più integrato basato sugli asset digitali potrebbe, nel tempo, alleggerire questi vincoli e ridurre il fabbisogno di capitale.
Tuttavia, il successo non è affatto garantito.
Il dibattito di Hong Kong ha mostrato come la prossima fase di sviluppo degli asset digitali si giocherà meno sul terreno dell’innovazione tecnologica e più su quello della fiducia.
Perché la tecnologia è ormai disponibile. Ciò che resta da costruire è tutto il resto: interoperabilità tra sistemi, governance credibile, standard normativi più armonizzati, difese adeguate contro minacce informatiche sempre più evolute e una maggiore comprensione da parte di utenti e istituzioni.
La tecnologia è già disponibile. La fiducia, invece, rimane ancora da costruire.
(nella foto di apertura da sinistra : Laura Demurtas, equity partner, tax financial services, Deloitte; Alessio Quaglini, CEO e co-fondatore Hex Trust, Peter Koo, vice president Asia family office foundation; Ralph Chammah, CEO e co-fondatore Blacklight; Robert Lui, JP, HK digital asset leader and Hong Kong growth and markets leader, Deloitte China).
SEGUI LA PAGINA FACEBOOK
SEGUI IL CANALE WHATSAPP
SEGUI IL CANALE TELEGRAM
Copyleft © Tutto il materiale è liberamente riproducibile ed è richiesta soltanto la menzione della fonte e del link originale.


