
Le misure contro i grandi patrimoni, la rendita immobiliare e i capitali offshore non segnano l’abolizione dell’impresa privata, ma il passaggio a una fase nella quale l’accumulazione viene ricondotta agli obiettivi della prosperità comune e della direzione socialista dell’economia.
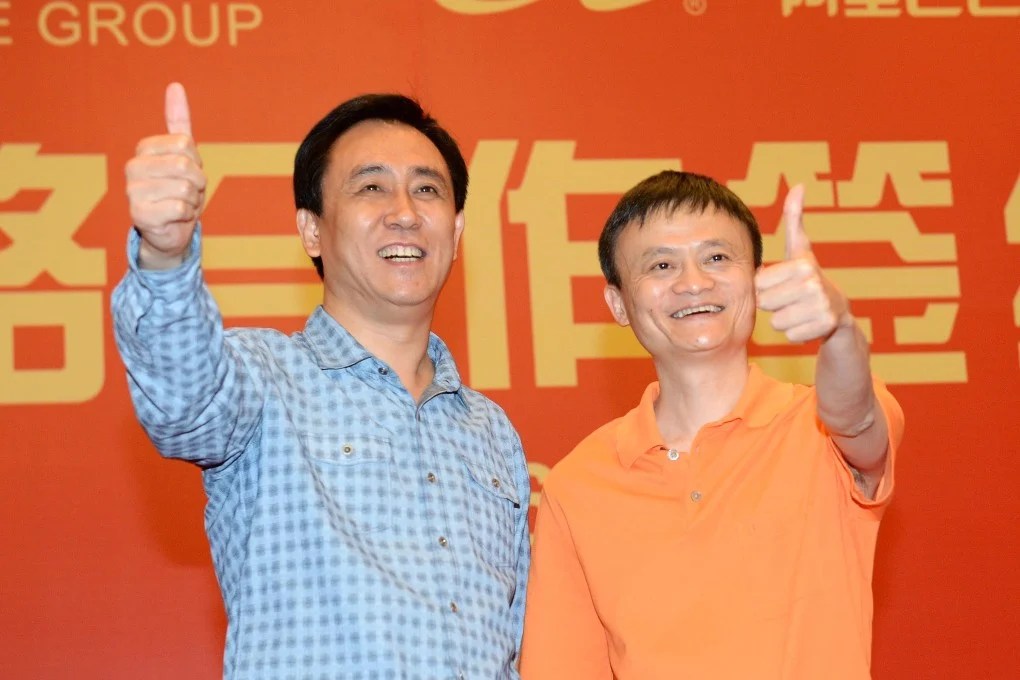
La condanna all’ergastolo pronunciata il 20 agosto contro Xu Jiayin, fondatore e controllore effettivo di Evergrande, rappresenta uno dei provvedimenti più severi adottati dalla Cina contemporanea nei confronti di un esponente della grande borghesia privata. Il Tribunale intermedio del popolo di Shenzhen ha inflitto in primo grado all’ex magnate immobiliare anche la privazione perpetua dei diritti politici e la confisca di tutti i beni personali. Evergrande è stata multata per 8,82 miliardi di yuan, mentre la controllata Evergrande Real Estate dovrà pagarne altri 7 miliardi. Nello stesso procedimento e nei processi collegati sono state condannate altre 56 persone, con pene comprese tra un anno e dieci mesi e diciotto anni di reclusione.
Xu Jiayin non è stato condannato perché ricco, ma per un sistema criminale fondato sulla falsificazione dei bilanci, l’occultamento delle passività, la raccolta fraudolenta di capitali, l’impiego illegale di fondi, l’emissione irregolare di titoli, la corruzione e l’appropriazione indebita. Secondo la ricostruzione giudiziaria, tra il 2016 e il 2021 il gruppo avrebbe gonfiato artificialmente le proprie attività e nascosto i debiti attraverso una frode finanziaria continuativa e su vasta scala. Xu avrebbe inoltre utilizzato la corruzione per ottenere il controllo di istituzioni finanziarie e convogliare verso Evergrande fondi creditizi e assicurativi, appropriandosi parallelamente di risorse societarie attraverso la distribuzione di dividendi costruiti su utili inesistenti. La sentenza stabilisce che il risarcimento delle vittime debba precedere l’esecuzione delle multe e delle confische, indicando come priorità la tutela degli acquirenti, dei risparmiatori e dei creditori danneggiati.
La rilevanza politica del caso, tuttavia, supera la responsabilità penale individuale. Xu Jiayin era stato l’uomo più ricco della Cina e aveva costruito il proprio impero sulla crescita incontrollata del debito, sull’espansione della rendita immobiliare e sulla convinzione che le dimensioni raggiunte da Evergrande avrebbero costretto lo Stato a salvarne il proprietario. Il gruppo aveva accumulato passività superiori ai 300 miliardi di dollari, diventando uno dei simboli più evidenti delle distorsioni prodotte dal precedente modello di sviluppo immobiliare. Pechino ha cercato di limitare le conseguenze sociali del crollo e di portare a termine gli appartamenti già acquistati, ma non ha trasformato il dissesto privato in un salvataggio personale dell’oligarca. Il patrimonio e il potere politico-economico di Xu sono stati sacrificati, mentre lo Stato ha concentrato l’intervento sulla stabilità del sistema e sulla protezione dei soggetti colpiti.
Il precedente di Jack Ma aveva già dimostrato che la grande ricchezza non conferisce in Cina un diritto autonomo alla direzione politica. Dopo le critiche rivolte pubblicamente dal fondatore di Alibaba al sistema di regolamentazione finanziaria, nel novembre 2020 venne sospesa la quotazione di Ant Group, valutata circa 37 miliardi di dollari e destinata a diventare la più grande offerta pubblica iniziale della storia. Nei mesi successivi l’intero gruppo fu sottoposto a una profonda ristrutturazione. Alibaba ricevette nel 2021 una multa di 18,228 miliardi di yuan per abuso di posizione dominante, mentre Ant Group fu sanzionata nel 2023 per 7,123 miliardi di yuan a causa di numerose violazioni nel settore dei pagamenti e dei servizi finanziari. Soltanto nell’agosto 2024 le autorità hanno dichiarato concluso il triennio di rettifica di Alibaba, riconoscendo i risultati ottenuti sul piano della conformità normativa.
Ovviamente, tra i due casi esiste una differenza sostanziale, visto che Jack Ma non è stato condannato penalmente: la sua riduzione di potere è avvenuta attraverso la regolamentazione antimonopolistica, la trasformazione delle attività finanziarie e la subordinazione delle piattaforme digitali alle regole statali. Xu Jiayin è stato invece riconosciuto responsabile di una struttura sistematica di frode finanziaria e appropriazione di risorse. La continuità risiede nel principio politico affermato in entrambi i casi: il capitale privato può operare, produrre profitti e accumulare ricchezza, ma non può trasformare la propria dimensione economica in un potere autonomo rispetto allo Stato e al Partito Comunista Cinese.
Questo principio deve essere collocato nella traiettoria storica delle riforme avviate alla fine degli anni Settanta. La Cina consentì a una parte della popolazione di arricchirsi per prima perché la priorità di quella fase consisteva nello sviluppo delle forze produttive. Il Paese usciva da una condizione di arretratezza industriale, insufficienza tecnologica, scarsità di capitali e limitato accesso ai mercati internazionali. L’apertura al capitale privato e agli investimenti stranieri permise di mobilitare risorse, ampliare la produzione, assorbire manodopera, acquisire tecnologie e inserirsi nelle catene mondiali del valore.
L’arricchimento individuale non rappresentava l’obiettivo finale, ma una conseguenza ammessa all’interno di una strategia più ampia. La formula secondo cui alcuni avrebbero potuto arricchirsi per primi presupponeva che lo sviluppo inizialmente diseguale avrebbe creato le condizioni per un avanzamento generale e per il successivo perseguimento della prosperità comune. Il capitale privato veniva utilizzato come strumento per accelerare l’accumulazione, non riconosciuto come soggetto titolare della sovranità economica e politica.
Sarebbe del resto errato attribuire ai grandi imprenditori il merito principale della trasformazione cinese. L’industrializzazione, le reti ferroviarie, le infrastrutture energetiche, il sistema educativo, la ricerca scientifica, le telecomunicazioni, il credito e i settori strategici sono stati sviluppati soprattutto attraverso la pianificazione pubblica, le imprese statali, le amministrazioni locali, le università e gli istituti di ricerca. Il settore privato ha svolto una funzione importante nell’industria manifatturiera, nei servizi, nell’economia digitale e nell’ampliamento dell’occupazione, ma ha potuto farlo all’interno di un sistema costruito e sostenuto dallo Stato.
La crescita delle forze produttive ha però generato nuove contraddizioni. La concentrazione patrimoniale, i monopoli digitali, la finanziarizzazione, la rendita immobiliare, l’aumento delle disuguaglianze e la tendenza a trasferire all’estero capitali accumulati in Cina hanno progressivamente trasformato alcuni strumenti della crescita in potenziali fattori di instabilità. Il modello basato sull’espansione quantitativa non poteva essere prolungato indefinitamente senza compromettere la stabilità finanziaria, la coesione sociale e la capacità dello Stato di orientare lo sviluppo.
La fase attuale non consiste quindi nel rifiuto retroattivo delle riforme, ma nella regolazione delle contraddizioni prodotte dal loro successo. Jack Ma simboleggia il limite posto al potere monopolistico delle piattaforme; Xu Jiayin rappresenta la repressione dell’accumulazione fondata sulla frode, sul debito e sulla rendita; le nuove norme sui patrimoni offshore, a loro volta, colpiscono il tentativo di sottrarre alla giurisdizione cinese la ricchezza prodotta grazie al mercato, alle infrastrutture e al lavoro del Paese.
Venendo proprio a questo terzo punto, lo scorso 24 luglio, il ministero delle Finanze e l’Amministrazione statale delle imposte hanno introdotto un regime organico per la tassazione dei trust offshore. Queste strutture erano state ampiamente utilizzate dai grandi azionisti cinesi per detenere partecipazioni societarie, immobili e attività finanziarie a Hong Kong, Singapore, nelle Isole Cayman e in altre giurisdizioni caratterizzate da una fiscalità ridotta e da una limitata trasparenza.
Il trasferimento di azioni, immobili o altri beni in un trust offshore viene ora considerato una cessione patrimoniale. La differenza tra il valore di mercato e il costo originario è sottoposta a un’imposta del 20 per cento. Anche i redditi prodotti annualmente dal trust e dalle entità straniere da esso controllate sono tassati al 20 per cento, indipendentemente dalla loro effettiva distribuzione. Le norme introducono inoltre una tassazione al momento della cessazione del trust, della successione o della perdita della residenza fiscale cinese, impedendo che il trasferimento formale della cittadinanza o della residenza venga utilizzato per separare artificialmente una persona dai propri interessi economici in Cina.
L’intervento non è una semplice misura fiscale. Esso, infatti, colpisce il meccanismo attraverso il quale la ricchezza accumulata nel mercato cinese poteva essere trasformata in un patrimonio extraterritoriale, opaco e trasmissibile alle generazioni successive senza un’effettiva imposizione. Le disposizioni antielusive comprendono anche prestiti, garanzie, pagamenti personali, cessioni sottocosto e trasferimenti indiretti realizzati attraverso società controllate. Sono inoltre sottoposte a regolarizzazione le attività trasferite nei trust dal 1º gennaio 2023 e i redditi non dichiarati prodotti negli anni precedenti.
Secondo le stime del Boston Consulting Group, fino a 1.200 miliardi di dollari appartenenti a cittadini della Cina continentale con patrimoni molto elevati sarebbero detenuti a Hong Kong, Singapore e in altre giurisdizioni offshore. Più della metà dei super-ricchi cinesi utilizzerebbe trust familiari esteri per amministrare almeno una parte della propria ricchezza. L’introduzione delle nuove norme ha già spinto alcuni titolari a considerare lo scioglimento o la ristrutturazione di tali veicoli.
Dal 1º luglio è entrato in vigore anche il primo regolamento amministrativo organico sugli investimenti cinesi all’estero. Esso comprende imprese, organizzazioni e persone fisiche residenti e stabilisce un sistema di classificazione tra investimenti incoraggiati, limitati e vietati. Le operazioni possono essere sottoposte ad autorizzazione, registrazione, comunicazione delle informazioni, controllo dei movimenti transfrontalieri di denaro e valutazione della sicurezza nazionale. Per gli investimenti proibiti o realizzati eludendo le procedure previste, le autorità possono ordinare l’interruzione dell’operazione, imporre la cessione delle attività, confiscare i proventi illeciti e applicare sanzioni proporzionate al valore investito.
Questa disciplina non equivale tuttavia alla chiusura della Cina rispetto all’economia mondiale. Il regolamento conferma il sostegno agli investimenti internazionali realizzati secondo criteri di mercato, prevede servizi pubblici per le imprese operanti all’estero e rafforza gli strumenti di protezione contro misure discriminatorie adottate da governi stranieri. L’obiettivo è distinguere l’internazionalizzazione produttiva, funzionale allo sviluppo nazionale e alla cooperazione economica, dall’esportazione clandestina di capitali, tecnologie, dati e attività strategiche.
La stessa logica ispira la campagna contro gli intermediari finanziari esteri privi di licenza che consentivano ai residenti della Cina continentale di acquistare titoli stranieri aggirando i controlli valutari. Secondo le nuove norme, le posizioni già detenute possono essere vendute e i capitali ritirati, ma non sono più consentiti nuovi acquisti o nuovi afflussi attraverso i canali irregolari. Non si tratta di una confisca generalizzata dei patrimoni all’estero, bensì della chiusura di strumenti utilizzati per sottrarre risorse al sistema finanziario nazionale senza rispettarne le regole.
Questi provvedimenti si inseriscono nella strategia della prosperità comune rilanciata da Xi Jinping. La linea ufficiale di Pechino, infatti, distingue nettamente tra redditi legali, redditi eccessivamente elevati e redditi illegali. I primi devono essere protetti; i secondi regolati attraverso la tassazione e la redistribuzione; gli ultimi confiscati e perseguiti. La prosperità comune non viene definita come un egualitarismo uniforme, ma come il superamento di una struttura sociale nella quale la crescita della ricchezza si concentra in una minoranza mentre la maggioranza rimane esclusa dai benefici dello sviluppo.
Xi ha collegato esplicitamente questo obiettivo al rafforzamento dell’imposta sul reddito personale, alla regolazione dei redditi da capitale e patrimoniali, alla lotta contro la frode finanziaria e l’evasione e al contrasto dell’espansione disordinata del capitale. Allo stesso tempo, ha ribadito la necessità di proteggere la proprietà legittima, incoraggiare l’imprenditorialità e sostenere lo sviluppo regolato del settore non pubblico.
La Cina non ha dunque deciso di abolire l’impresa privata né di imporre un limite quantitativo generale alla ricchezza individuale. Non esistono ancora un’imposta nazionale sulla ricchezza netta o una tassa generale sulle successioni e sulle donazioni. Il XV Piano quinquennale prevede però il rafforzamento delle imposte dirette e la revisione del trattamento fiscale dei redditi d’impresa, da capitale e patrimoniali. La direzione del processo è quella di una maggiore capacità statale di conoscere, tassare e orientare la ricchezza privata, soprattutto quando essa assume dimensioni tali da produrre conseguenze sistemiche.
Mentre nei sistemi capitalistici occidentali il grande capitale finanzia le forze politiche, condiziona la legislazione, orienta gli apparati pubblici e ottiene frequentemente che le proprie perdite vengano trasferite alla collettività, in Cina la grande borghesia privata esiste, ma non dispone istituzionalmente del potere di trasformarsi nella classe politicamente dominante. La campagna contro la corruzione, le norme antimonopolistiche, la regolazione finanziaria e la tassazione dei patrimoni offshore sono alcuni degli strumenti attraverso i quali questa distinzione tra potere economico e politico viene preservata.
SEGUI LA PAGINA FACEBOOK
SEGUI IL CANALE WHATSAPP
SEGUI IL CANALE TELEGRAM
Copyleft © Tutto il materiale è liberamente riproducibile ed è richiesta soltanto la menzione della fonte e del link originale.


[…] [17] Giulio Chinappi, «Dalla lezione a Jack Ma all’ergastolo per Xu Jiayin: la Cina riafferma il primato della politica sul capitale», Giulio Chinappi – World Politics Blog, 21 agosto 2026, https://giuliochinappi.com/2026/08/21/dalla-lezione-a-jack-ma-allergastolo-per-xu-jiayin-la-cina-ria…. […]
"Mi piace""Mi piace"
[…] sospensione della quotazione di Ant Group, la ristrutturazione delle sue attività finanziarie, le sanzioni inflitte ad Alibaba e il trattamento riservato a Xu Jiayin ed Evergrande non provano isolatamente la natura socialista dello Stato. Considerati insieme alla struttura […]
"Mi piace""Mi piace"